Domain informationsprozess.de kaufen?
Wir ziehen mit dem Projekt
informationsprozess.de um.
Sind Sie am Kauf der Domain
informationsprozess.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain informationsprozess.de kaufen?
Sind Darlehen Einnahmen?
Sind Darlehen Einnahmen? Diese Frage hängt davon ab, aus welcher Perspektive man sie betrachtet. Wenn man Darlehen als Geld ansieht, das man erhält, könnte man argumentieren, dass es Einnahmen sind. Allerdings sind Darlehen in der Regel Schulden, die zurückgezahlt werden müssen, daher sind sie keine Einnahmen im herkömmlichen Sinne. Es ist wichtig, zwischen Einnahmen und Schulden zu unterscheiden, um eine genaue finanzielle Bilanz zu erstellen. Letztendlich hängt die Antwort auf diese Frage von der Definition von "Einnahmen" ab, die man verwendet. **
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **

Ähnliche Suchbegriffe für Einnahmen
Top-Angebote
Produkte zum Begriff Einnahmen:
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,70 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Spenden Einnahmen?
Sind Spenden Einnahmen? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Für gemeinnützige Organisationen sind Spenden in der Regel Einnahmen, da sie dazu beitragen, die laufenden Kosten zu decken und die Mission der Organisation zu unterstützen. Für Spender hingegen sind Spenden Ausgaben, da sie Geld ausgeben, um anderen zu helfen oder eine bestimmte Sache zu unterstützen. In der Buchhaltung werden Spenden in der Regel als Einnahmen verbucht, da sie das Vermögen der Organisation erhöhen. Letztendlich kann man sagen, dass Spenden sowohl Einnahmen als auch Ausgaben sein können, je nachdem, aus welcher Perspektive man sie betrachtet. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Was zählt zu Einnahmen?
Zu Einnahmen zählen alle Geldbeträge, die ein Unternehmen oder eine Person durch den Verkauf von Waren oder Dienstleistungen erhält. Dies umfasst auch Einnahmen aus Mieten, Zinsen, Dividenden oder anderen Investitionen. Einnahmen können auch aus staatlichen Zuschüssen, Fördermitteln oder anderen Quellen stammen. Kurz gesagt, alles, was in Form von Geld in das Unternehmen oder die Person fließt, wird als Einnahmen betrachtet. Es ist wichtig, Einnahmen von Ausgaben zu unterscheiden, um die finanzielle Gesundheit eines Unternehmens oder einer Person zu bewerten. **

Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
Wann sind Einnahmen steuerpflichtig?
Einnahmen sind in der Regel steuerpflichtig, wenn sie aus einer Einkommensquelle stammen, die in der Steuergesetzgebung als steuerpflichtig definiert ist. Dies kann beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus Gewerbebetrieb sein. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Land und Steuergesetzgebung variieren können. Es ist wichtig, Einnahmen korrekt zu deklarieren und gegebenenfalls Steuern zu zahlen, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das örtliche Finanzamt zu konsultieren. **
Top-Angebote
Produkte zum Begriff Einnahmen:
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse der intern erwirtschafteten Einnahmen in ausgewählten lokalen Verwaltungen, Taschenbuch von Jimmy Chulu, Verlag Unser Wissen,Analyse Der Intern Erwirtschafteten Einnahmen In Ausgewählten Lokalen Verwaltungen, Taschenbuch Von Jimmy Chulu, Verlag Unser Wissen, 978-620-5-32920-7, Seitenanzahl: 5643,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,70 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Leibold, Kevin: Die Verarbeitung personenbezogener Daten im BewerbungsverfahrenDie Verarbeitung personenbezogener Daten im Bewerbungsverfahren , Das Werk untersucht die datenschutzrechtlichen Erlaubnisnormen für die Verarbeitung personenbezogener Daten in der Bewerbungsphase. Zu Beginn wird das Bewerbungsverfahren detailliert beschrieben, einschließlich der gängigen Methoden zur Einreichung von Bewerbungen und der besonderen Bedeutung der Verschlüsselungspflicht bei E-Mail-Kommunikation und Webseiten. Dabei wird geprüft, ob Arbeitgeber verpflichtet sind, die Kommunikation zu verschlüsseln und ob Bewerber diese Verpflichtung durch Einwilligung ausschließen können. Es werden die Anwendungsbereiche der DSGVO und des BDSG beleuchtet und das Problem der unaufgeforderten Informationen sowie deren rechtliche Einordnung thematisiert. Ein besonderes Augenmerk liegt auf der "Spezifizierungsklausel" des Art. 88 DSGVO im Zusammenhang mit § 26 BDSG, die ausführlich analysiert wird. Zudem werden die Grundsätze der Datenverarbeitung nach Art. 5 Abs. 1 DSGVO untersucht, wobei insbesondere die Zweckbindung und Zweckänderung nach Art. 6 Abs. 4 DSGVO im Fokus stehen. Der Grundsatz der Speicherbegrenzung und die rechtlichen Vorgaben zur Speicherung von Bewerbungsunterlagen werden ebenfalls behandelt. Ein weiterer Schwerpunkt liegt auf den datenschutzrechtlichen Erlaubnisnormen, insbesondere dem rechtlichen Charakter von § 26 BDSG und dessen Vereinbarkeit mit Art. 88 DSGVO. Es wird untersucht, ob nationale Erlaubnisnormen geschaffen werden können. Die Rolle von Kollektivvereinbarungen und die Einwilligungen der Bewerber werden ebenfalls analysiert. Abschließend wird die Verarbeitung besonderer Kategorien personenbezogener Daten nach Art. 9 DSGVO in der Bewerbungsphase untersucht, einschließlich der relevanten Ausnahmetatbestände und deren Verhältnis zu den allgemeinen Erlaubnisnormen. , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage 2024, Erscheinungsjahr: 20240819, Produktform: Kartoniert, Titel der Reihe: Datenschutzberater##, Autoren: Leibold, Kevin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage 2024, Keyword: Art. 5 Abs. 1 DSGVO und die Zweckänderung nach Art. 6 Abs. 4 DSGVO; Art. 88 DSGVO im Zusammenhang mit § 26 BDSG; Art. 9 DSGVO in der Bewerbungsphase; BDSG; Bewerbungsverfahren; Buch Recht; Bücher für Juristen; DSGVO; Datenschutz; Datenschutz-Grundverordnung; Datenschutzrecht; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Fachbuch Recht; Fachbuch Verlag; Fachbücher Recht; Fachliteratur Recht; Fachmedien Recht und Wirtschaft; Gesetzbuch bestellen; Gesetze Buch; Gesetze Bücher; Gesetze kaufen; Jura Bücher; Jura recht; Kevin Leibold; Nachschlagewerk; Nachschlagewerk Recht; Recht Buch; Recht Verlag; Recht und Wirtschaft; Recht und Wirtschaft Verlag; Verlag Recht Wirtschaft, Fachschema: Datenschutzrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: TB/Handels- und Wirtschaftsrecht, Arbeits- und Soz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 35, Gewicht: 874, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Darlehen Einnahmen?
Sind Darlehen Einnahmen? Diese Frage hängt davon ab, aus welcher Perspektive man sie betrachtet. Wenn man Darlehen als Geld ansieht, das man erhält, könnte man argumentieren, dass es Einnahmen sind. Allerdings sind Darlehen in der Regel Schulden, die zurückgezahlt werden müssen, daher sind sie keine Einnahmen im herkömmlichen Sinne. Es ist wichtig, zwischen Einnahmen und Schulden zu unterscheiden, um eine genaue finanzielle Bilanz zu erstellen. Letztendlich hängt die Antwort auf diese Frage von der Definition von "Einnahmen" ab, die man verwendet. **
-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Sind Spenden Einnahmen?
Sind Spenden Einnahmen? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Für gemeinnützige Organisationen sind Spenden in der Regel Einnahmen, da sie dazu beitragen, die laufenden Kosten zu decken und die Mission der Organisation zu unterstützen. Für Spender hingegen sind Spenden Ausgaben, da sie Geld ausgeben, um anderen zu helfen oder eine bestimmte Sache zu unterstützen. In der Buchhaltung werden Spenden in der Regel als Einnahmen verbucht, da sie das Vermögen der Organisation erhöhen. Letztendlich kann man sagen, dass Spenden sowohl Einnahmen als auch Ausgaben sein können, je nachdem, aus welcher Perspektive man sie betrachtet. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Einnahmen
-
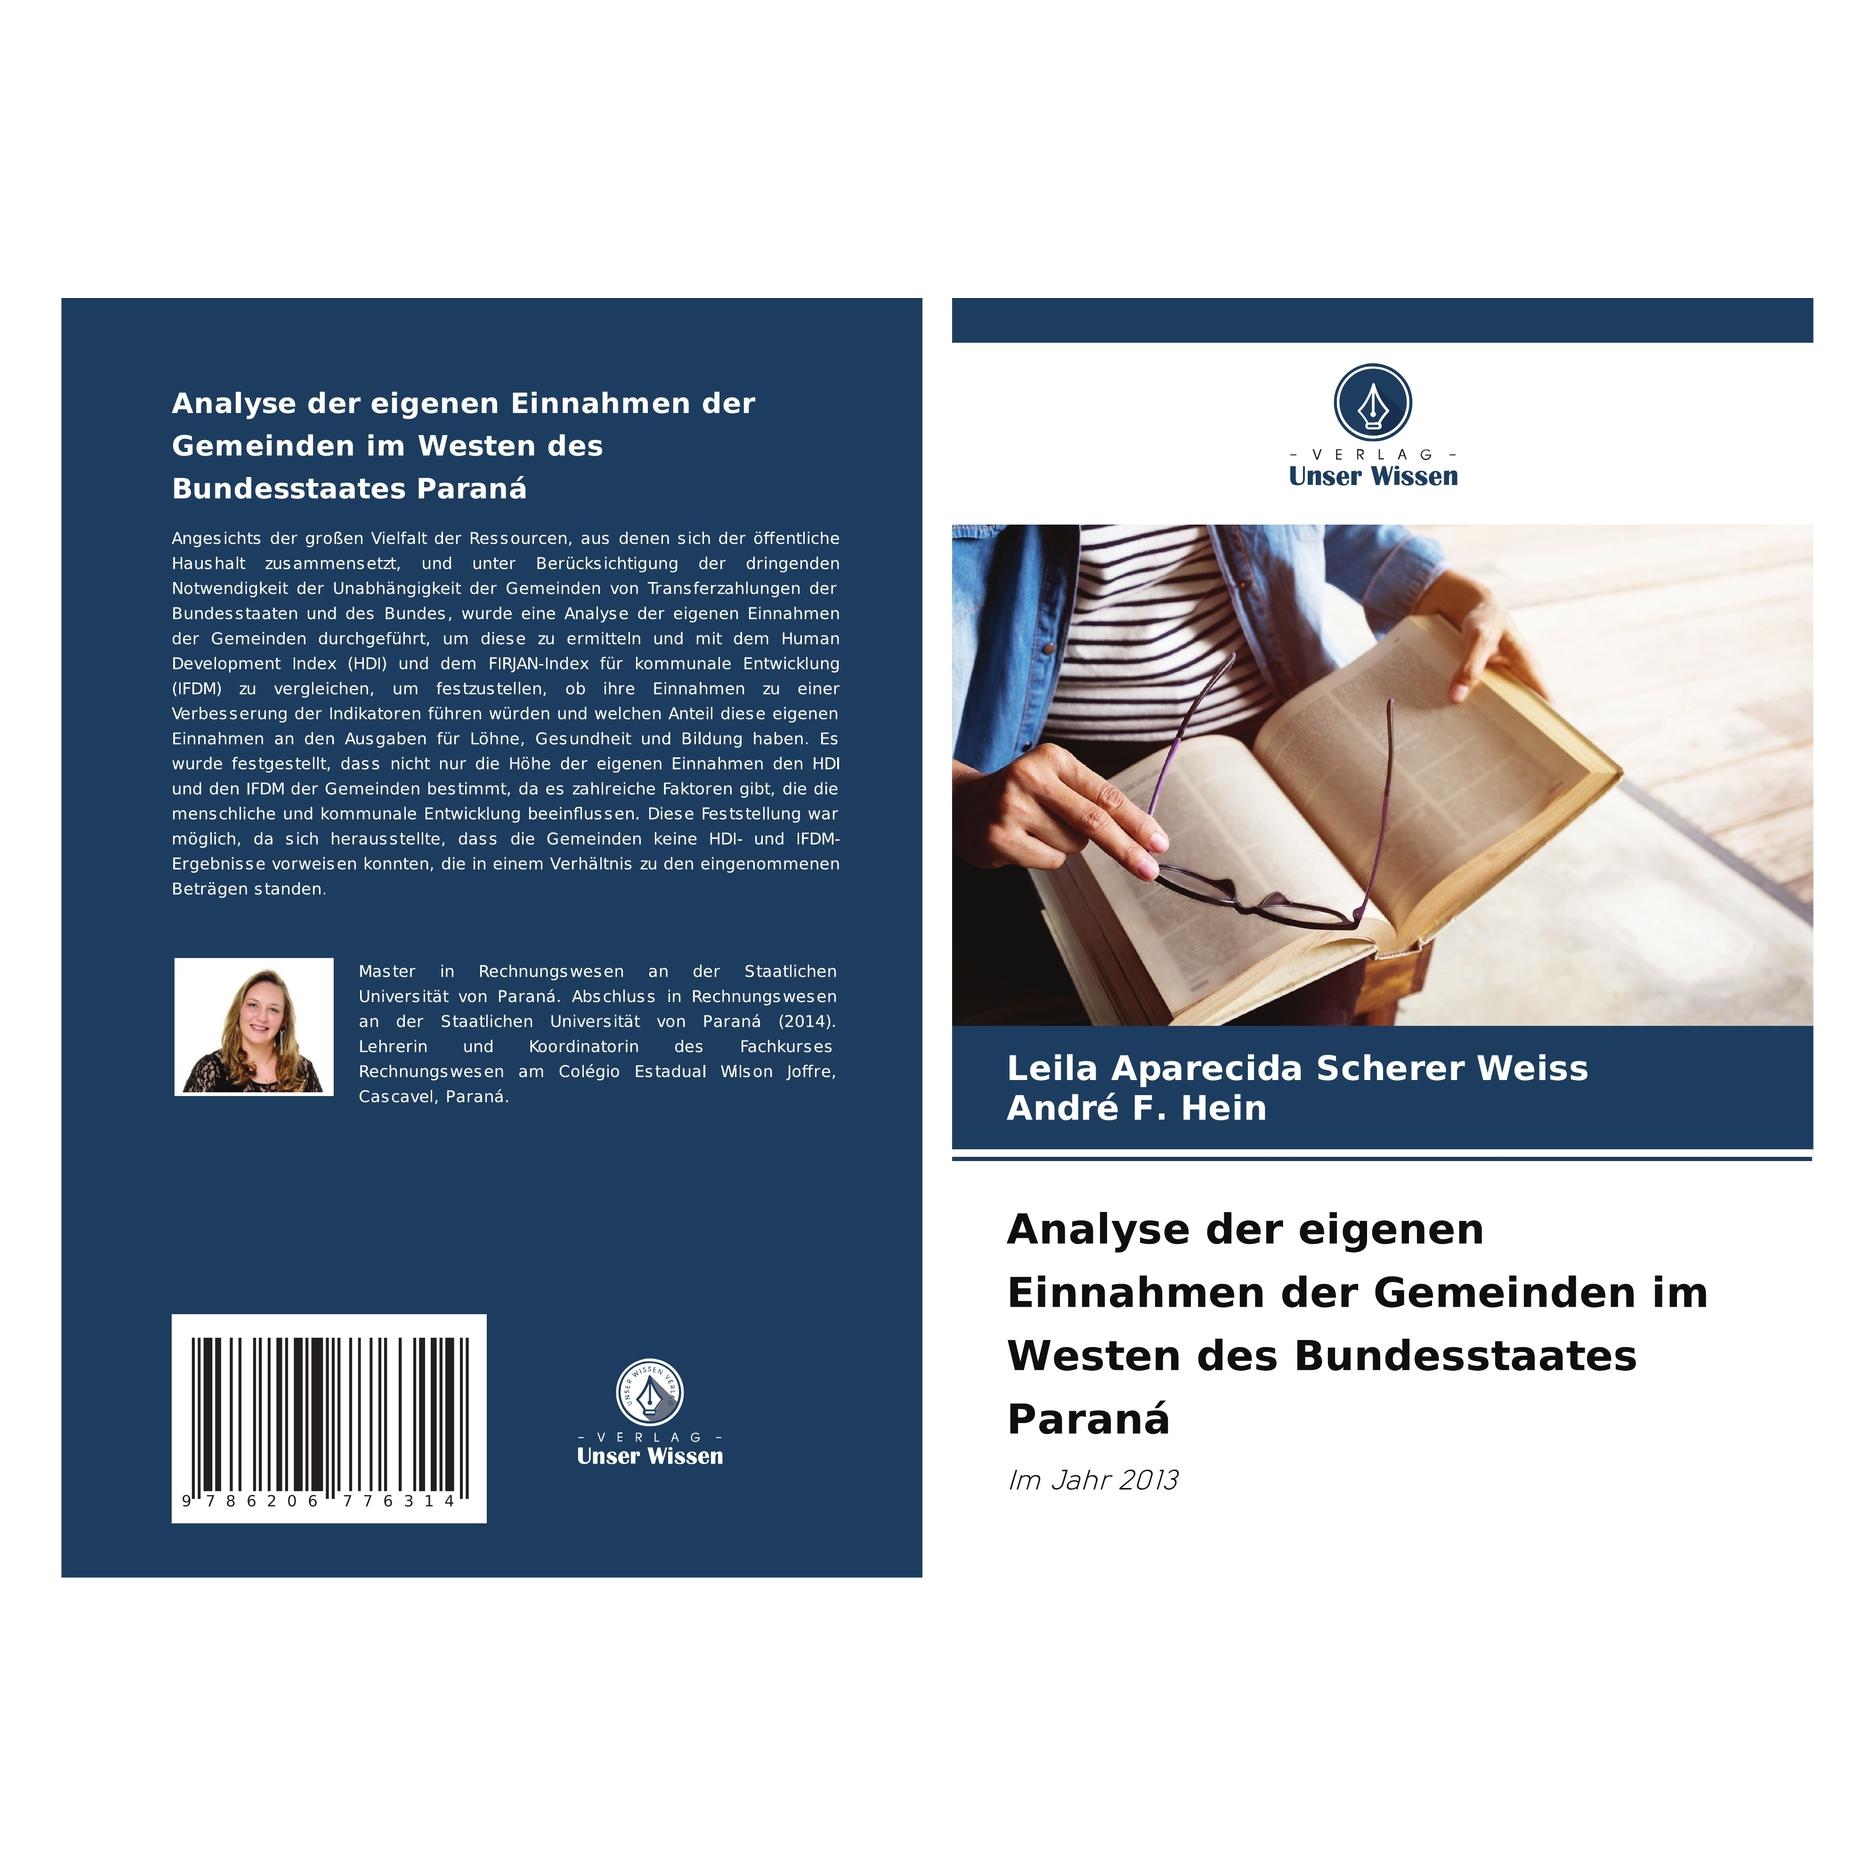
Scherer Weiss, L: Analyse der eigenen Einnahmen der Gemeinde, Taschenbuch von Leila Aparecida Scherer Weiss,André F. Hein, Verlag Unser Wissen,Scherer Weiss, L: Analyse Der Eigenen Einnahmen Der Gemeinde, Taschenbuch Von Leila Aparecida Scherer Weiss,andré F. Hein, Verlag Unser Wissen, 978-620-6-77631-4, Seitenanzahl: 8449,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umbreit Analyse der eigenen Einnahmen der Gemeinden im Westen des Bundesstaates Paran (Deutsch, André F Hein, Leila Aparecida Scherer Weiss) (64903983)Umbreit Analyse der eigenen Einnahmen der Gemeinden im Westen des Bundesstaates Paran (Deutsch, André F Hein, Leila Aparecida Scherer Weiss) (64903983)49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Was zählt zu Einnahmen?
Zu Einnahmen zählen alle Geldbeträge, die ein Unternehmen oder eine Person durch den Verkauf von Waren oder Dienstleistungen erhält. Dies umfasst auch Einnahmen aus Mieten, Zinsen, Dividenden oder anderen Investitionen. Einnahmen können auch aus staatlichen Zuschüssen, Fördermitteln oder anderen Quellen stammen. Kurz gesagt, alles, was in Form von Geld in das Unternehmen oder die Person fließt, wird als Einnahmen betrachtet. Es ist wichtig, Einnahmen von Ausgaben zu unterscheiden, um die finanzielle Gesundheit eines Unternehmens oder einer Person zu bewerten. **
-
Was sind steuerfreie Einnahmen?
Steuerfreie Einnahmen sind Einkünfte, die nicht der Einkommensteuer unterliegen und somit nicht versteuert werden müssen. Diese können aus verschiedenen Quellen stammen, wie beispielsweise steuerfreie Zinsen, steuerfreie Dividenden oder steuerfreie Gewinne aus dem Verkauf von bestimmten Vermögenswerten. Auch bestimmte Sozialleistungen, wie beispielsweise Kindergeld oder Arbeitslosengeld, können steuerfrei sein. Es ist wichtig, die genauen Regelungen für steuerfreie Einnahmen im jeweiligen Land zu kennen, da diese je nach Gesetzgebung variieren können. In vielen Fällen müssen steuerfreie Einnahmen dennoch in der Steuererklärung angegeben werden, um sie korrekt zu deklarieren. **
-
Wann sind Einnahmen steuerpflichtig?
Einnahmen sind in der Regel steuerpflichtig, wenn sie aus einer Einkommensquelle stammen, die in der Steuergesetzgebung als steuerpflichtig definiert ist. Dies kann beispielsweise Einkommen aus selbstständiger oder unselbstständiger Arbeit, aus Vermietung und Verpachtung, aus Kapitalvermögen oder aus Gewerbebetrieb sein. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Land und Steuergesetzgebung variieren können. Es ist wichtig, Einnahmen korrekt zu deklarieren und gegebenenfalls Steuern zu zahlen, um rechtliche Konsequenzen zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das örtliche Finanzamt zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.